
BankID-API Schweden: direkter vertrauender Beteiligter oder Broker, kompletter Leitfaden
Wie ein Unternehmen die BankID-API in Schweden anbindet: direkt über eine Bank oder über einen Broker, was eine Anmeldung zurückgibt, ihre Rechtsstellung für AML und Glücksspiel, Grenzen und der Dokumenten-Fallback.
Kurz gesagt
Über die BankID-API kann ein Unternehmen einen schwedischen Nutzer identifizieren oder eine Signatur einholen, und zwar über die BankID-App. 8.7 Millionen Menschen nutzten BankID im Jahr 2025.[1] Den Zugang zur API gibt es auf zwei Wegen: Sie kaufen den Dienst bei einer Bank und integrieren ihn als direkter vertrauender Beteiligter, oder Sie gehen über einen Wiederverkäufer, der die Integration bereits umgesetzt hat.[4]
- Eine Anmeldung liefert die 12-stellige Personnummer und den Namen, signiert. Keine Adresse, kein Lichtbild.[6]
- BankID ist Teil des schwedischen eID-Systems (notifiziert mit den Vertrauensniveaus substanziell und hoch), und DIGG führt BankID mit dem Vertrauensniveau substanziell. Preise werden nicht veröffentlicht.[4][10][11]
BankID ist Schwedens elektronische Identifizierung (eID): eine private App, die von den Banken nach gemeinsamen Regeln ausgegeben wird[3] und von der staatlichen Digitalbehörde DIGG zugelassen ist.[11] Für ein Unternehmen ist sie der Standardweg, um zu wissen, wer ein schwedischer Kunde ist. Statt eines Fotos einer Karte erhält es eine signierte Antwort.
BankID Sweden auf einen Blick
BankID Sweden
Schwedens von Banken ausgegebene elektronische Identifizierung
Wie viele Menschen BankID nutzen
Quelle: BankID in Zahlen, Werte für 2025.[1]
Die Nutzung stieg von 4.1 Milliarden Transaktionen im Jahr 2019 auf 7.9 Milliarden im Jahr 2025.[1]
| Sektor | Anteil an der BankID-Nutzung, 2025 |
|---|---|
| Banken und Finanzen | 50% |
| Sonstige private Dienste | 27% |
| Mobile Zahlungen | 17% |
| Öffentlicher Sektor | 6% |
BankID in Zahlen.[1]
- September 2002GegründetFinansiell ID-Teknik BID wird gegründet.
- Juni 2011Mobile AppMobile BankID startet.
- 14. Dezember 2020NotifiziertDas schwedische eID-System mit BankID wird nach eIDAS notifiziert.
- 17. August 2026GesichtsprüfungEine zusätzliche Prüfung per Gesichtserkennung steht ab diesem Datum zur Verfügung.
- 1. Dezember 2026SverigeIDDie staatliche e-ID startet neben BankID.
Von der Unternehmensgründung bis zur staatlichen e-ID.[2][10][7][17]
Was der Nutzer sieht
Auf einem Smartphone öffnet sich die BankID-App auf demselben Gerät. Auf einem Computer scannt der Nutzer mit der App einen QR-Code.[6] Laut einer Untersuchung zum Ablauf von BankID bestätigt der Nutzer anschließend mit einem Sicherheitscode oder biometrisch. Die collect-Referenz von BankID bestätigt den Code über ihre Fehlercodes.[6]
Verifizierungsmethode wählen
Melden Sie sich mit der elektronischen ID an, die Sie bereits nutzen.
BankID
Stattdessen ein Ausweisdokument verwenden
1Der Nutzer wählt bei Ihrer Registrierung BankID.
Am Computer: mit BankID scannen
Öffnen Sie die BankID-App auf Ihrem Smartphone und scannen Sie diesen Code.
2Nur am Computer: Ein QR-Code übergibt den Auftrag an das Smartphone. Auf dem Smartphone entfällt dieser Bildschirm.[6]
Identifizieren Sie sich
Prüfen Sie, wer anfragt, und geben Sie dann Ihren Sicherheitscode ein.
3Der Nutzer bestätigt in der App (laut einer Untersuchung zum Ablauf von BankID mit Sicherheitscode oder biometrisch).[6]
Zusätzliche Prüfung
Halten Sie Ihren Reisepass oder Personalausweis an das Gerät oder machen Sie ein Selfie.
4Optionale zusätzliche Prüfung, die der Dienst anfordern kann.[7]
Sie sind verifiziert
- NameGeteilt
- PersonnummerGeteilt
- AdresseNicht geteilt
- LichtbildNicht geteilt
5Zurück in Ihrem Dienst mit dem signierten Ergebnis.[6]
Bildschirm 4 ist optional: das Auslesen eines Reisepasses oder Personalausweises per NFC oder, seit dem 17. August 2026, eine Gesichtserkennung anhand des Chipfotos eines schwedischen Reisepasses oder Personalausweises.[6][7] Führerscheine haben keinen Chip und können daher für diesen Step-up nicht verwendet werden.[7]
Eine geräteübergreifende Anmeldung mit QR-Code, von Anfang bis Ende.
Was die BankID-API an ein Unternehmen zurückgibt
Ihr Backend startet einen Auftrag mit /auth (Identifizierung) oder /sign und ruft dann alle zwei Sekunden /collect auf, solange der Auftrag aussteht.[6] Wenn der Nutzer bestätigt, enthält die Antwort completionData.
Der Nutzer bestätigt in der BankID-App
Eine direkte BankID-Integration, vereinfacht. Hint-Codes zeigen Ihnen, was Sie dem Nutzer anzeigen sollen.[6]
| Feld | Wann | Bedeutung |
|---|---|---|
| personalNumber | Immer | Schwedische nationale Identifikationsnummer, 12 Ziffern |
| name, givenName, surname | Immer | Vollständiger Name und seine Bestandteile |
| signature | Immer | Base-64-codierte XML-Signatur |
| ocspResponse | Immer | Signierter Zertifikatsstatus für die Signatur |
| device.ipAddress, device.uhi | Zurückgegeben | Von BankID erfasste IP-Adresse, eindeutige Hardwarekennung |
| bankIdIssueDate | Zurückgegeben | Ausstellungsdatum der BankID |
| stepUp.mrtd, stepUp.face | Wenn ein Step-up durchgeführt wurde | Ob die Chip- oder Gesichtsprüfung durchgeführt wurde |
| risk | Nur wenn angefordert | low, moderate oder high |
| Adresse, Staatsangehörigkeit, Lichtbild | Nie | Nicht Teil der Antwort |
Die Collect-Antwort für einen abgeschlossenen Auftrag.[6]
Das Geburtsdatum ist in der personnummer codiert. Daher ist bei jeder Anmeldung eine Altersprüfung enthalten.[3]
Vertrauensniveau und rechtliche Stellung
Schweden hat am 14. Dezember 2020 ein übergreifendes System unter eIDAS notifiziert, „Swedish eID“. Es führt BankID, Freja eID und EFOS als Identifizierungsmittel auf den Vertrauensniveaus substanziell und hoch.[10] Die eigene Tabelle der DIGG zu notifizierten schwedischen E-IDs ordnet Mobile BankID, BankID on file und BankID on card dem Vertrauensniveau substanziell zu.[11] Im schwedischen Vertrauensrahmen liegt BankID auf Vertrauensstufe 3.[3][11]
| Instrument | Bedeutung für BankID |
|---|---|
| DIGG-Vertrauensrahmen für schwedische E-IDs | BankID auf Vertrauensstufe 3 zugelassen, neben den anderen E-IDs, die DIGG auf dieser Stufe führt[11] |
| eIDAS, Verordnung (EU) Nr. 910/2014 | Im schwedischen eID-System notifiziert. BankID gibt an, dass eine BankID-Signatur eine fortgeschrittene elektronische Signatur ist[3][10] |
| PSD2 | Eine Identifizierung erfüllt die starke Kundenauthentifizierung, eine Signatur erfüllt die dynamische Verknüpfung[3] |
| Lag (2017:630), Kap. 3, § 7 | Elektronische Identifizierungsmittel nach eIDAS dürfen die Identität für Geldwäscheprüfungen verifizieren[13] |
| Spellagen (2018:1138), Kap. 12, § 2 | Glücksspiellizenznehmer müssen die Identität durch zuverlässige elektronische Identifizierung prüfen[14] |
| Strafgesetzbuch, Kapitel 15, § 12 | Die Nutzung der BankID einer anderen Person ist Urkundenmissbrauch[3] |
| Lag (2026:1358) | Gesetz über die staatliche E-ID, gilt ab 1. Dezember 2026[12] |
Zu den Sorgfaltspflichten gegenüber Kunden heißt es im schwedischen Geldwäschegesetz:
Kapitel 3, § 7Lag (2017:630) om åtgärder mot penningtvätt och finansiering av terrorism
"När första stycket tillämpas får man använda medel för elektronisk identifiering och betrodda tjänster enligt ... (EU) nr 910/2014"
Quelle: Sveriges riksdag, SFS 2017:630[13]
Auf Deutsch: Elektronische Identifizierungsmittel nach eIDAS dürfen die Identität verifizieren. Die Sorgfaltspflichten insgesamt bleiben risikobasiert.
Ab dem 10. Juli 2027 gilt die EU-Geldwäscheverordnung (AMLR). Ihr Artikel 22(6)(b) akzeptiert elektronische Identifizierungsmittel mit „den Vertrauensniveaus ‚substanziell‘ oder ‚hoch‘“. BankID erfüllt diese Anforderung also.[15] Die finalen Entwürfe der Standards der EU-Behörde zur Bekämpfung der Geldwäsche (AMLA) wurden am 30. September 2026 an die Kommission übermittelt und sind noch kein geltendes Recht. Nach diesem Entwurf „sollten“ elektronische Identifizierungsmittel „wann immer möglich genutzt werden“. Die Fernprüfung von Dokumenten ist eine Ausweichlösung für Kunden, die sie nicht nutzen können. Der Entwurf zählt die EU-Brieftasche für die Digitale Identität (EUDI-Wallet) zu diesen Identifizierungsmitteln.[16]
Hinweis
SverigeID, eine von der schwedischen Polizeibehörde ausgestellte staatliche E-ID, startet am 1. Dezember 2026. DIGG hat sie auf dem schwedischen Vertrauensniveau 4 zugelassen, dem höchsten. Mit Stand 5. Oktober 2026 steht sie noch nicht auf der EU-Liste der notifizierten Systeme. Sie ergänzt BankID und Freja eID, ersetzt sie aber nicht.[11][17]
So verbinden Sie sich mit der BankID Sweden API: direkt oder über einen Broker
Die Antwort von BankID: „Sie können den BankID-Dienst bei einer Bank oder über einen Händler erwerben.“[4]
Direkter vertrauender Beteiligter
Bei einer Bank kaufen, selbst entwickeln
- Vertrag mit einer Bank, die BankID vertreibt
- Bestellen Sie Ihr Zertifikat als vertrauender Beteiligter (FP) über BankID Keygen
- Entwickeln Sie Start, QR, Collect, Nutzermeldungen und die Behandlung von Abbrüchen
- Preis pro Identifizierung und Signatur, mit der Bank vereinbart
Am besten für Dienste in einem Land mit eigenem Entwicklerteam
Über einen Broker oder Wiederverkäufer
Ein Vertrag, eine Integration
- Vertrag mit dem Reseller, der den BankID-Dienst einkauft
- Sie rufen die API des Resellers auf statt die von BankID
- Die Integration des Resellers kommuniziert mit BankID, nicht Ihre
- Preis pro Prüfung, festgelegt vom Reseller
Am besten für das Onboarding in mehreren Ländern
Beide Wege unterliegen denselben BankID-Regeln.[4]
Auf keinem der beiden Wege werden Preise veröffentlicht. Die Kosten richten sich „häufig danach, wie viele Identifizierungen und Signaturen durchgeführt werden“, und die Preise im Privatsektor bilden sich im Wettbewerb.[4] Auch die Vorlaufzeiten für das Onboarding werden nicht veröffentlicht, Stand 5. Oktober 2026.
Einige Regeln binden Sie auf beiden Wegen. Die Vertragsregeln von BankID verbieten „ID switching“: eine Anmeldung zu nutzen, um ein Passwort oder ein anderes Zugangsmittel auszustellen, oder einen Nutzer per Cookie länger als zwei Stunden Inaktivität angemeldet zu lassen.[4] Neue Hint-Codes können „ohne vorherige Ankündigung“ hinzukommen, und eine direkte Integration muss unbekannte Codes verarbeiten können.[6]
Öffentliche Stellen zahlen einen Festpreis über das Autorisierungssystem von DIGG. Private Unternehmen können sich nur an den eIDAS-Knoten von DIGG anschließen.[4][12] Die kommerzielle Seite behandelt BankID für Unternehmen in Schweden.
Anwendungsfälle der BankID-API
| Anwendungsfall | Was BankID Ihnen liefert | Zugrunde liegende Vorschrift |
|---|---|---|
| KYC- und AML-Onboarding | Verifizierte Identität aus einer notifizierten eID | Lag (2017:630) Kap. 3 § 7[13] |
| Online-Glücksspiel | Zuverlässige elektronische Identifizierung bei der Registrierung | Spellagen Kap. 12 § 2[14] |
| Altersprüfungen | Geburtsdatum aus der personnummer | Collect-Antwort[6] |
| Zahlungen | Starke Kundenauthentifizierung und dynamische Verknüpfung | PSD2[3] |
| Verträge und Kredite | Fortgeschrittene elektronische Signatur | eIDAS, Verordnung (EU) Nr. 910/2014[3] |
Beim Glücksspiel gelten zwei zusätzliche Regeln: Die Online-Registrierung ist auf Personen mit Wohnsitz in Schweden beschränkt, und Lizenzen dürfen keine Personen unter 18 Jahren erfassen.[14]
Grenzen und Ausweichlösungen
Für eine BankID braucht man eine schwedische Personnummer und eine ausgebende Bank.[5]
- Minderjährige: Die Bank legt die Altersgrenze fest, „am häufigsten ... entweder 13 oder 18 Jahre“, und Minderjährige brauchen die Zustimmung der Eltern.[5]
- Schweden im Ausland können die Berechtigung verlieren, wenn sie aus dem SPAR-Register gestrichen werden.[5]
- Ausländische Staatsangehörige: Die Neuigkeitenliste von BankID meldet seit dem 5. Mai 2026 die Erneuerung mit EU-Pässen für registrierte nicht schwedische Staatsangehörige. Besucher und Nichtansässige ohne Personnummer können keine BankID erhalten.[5][9]
Laut Computer Sweden meldete die Polizei nach der Einführung der QR-Codes einen Rückgang von 90% bei Telefonbetrug rund um BankID-Anmeldungen. 2026 ergänzte BankID eine Zahlungswarnung und den Gesichts-Step-up.[9]
Für alle anderen ist die Ausweichlösung eine Dokumentenprüfung: den Chip des Reisepasses oder Personalausweises über NFC auslesen (siehe NFC-eID-Verifizierung und Chipsicherheit), die Lebenderkennung prüfen und das Gesicht abgleichen.
1Schwedischen Nutzern zuerst BankID anbieten
App auf demselben Gerät oder QR-Code am Computer.
Der Nutzer schließt einen BankID-Auftrag ab
Das signierte Ergebnis akzeptieren
Personnummer, Name, Signatur, OCSP.
Mit einem Dokument verifizieren
Auslesen des NFC-Chips, Lebenderkennung und Gesichtsabgleich.
2Die Adresse aus einer anderen Quelle ergänzen
BankID liefert sie nicht.
3Prüfen und entscheiden
Sanktions- und PEP-Prüfungen. Die Entscheidung bleibt bei Ihnen.
Zuerst eID, das Dokument als Ausweichlösung, am Ende eine Entscheidung.
Checkliste für die BankID-Integration
- Zwischen einem direkten Vertrag mit einer Bank und einem Reseller entscheiden.
- Die Attribute, die Ihre Richtlinie verlangt, und die Quelle für die Adresse auflisten.
- Den Start auf demselben Gerät und den QR-Code am Desktop unterstützen.
- collect alle zwei Sekunden abfragen und bei failed abbrechen.[6]
- Jeden Hint-Code einer Nutzermeldung zuordnen, auch unbekannte.[6]
- Über den Risikoindikator und einen Step-up entscheiden.
- Signatur und OCSP-Antwort für die Prüfung speichern.[6]
- Inaktive Sitzungen innerhalb der Zwei-Stunden-Regel beenden.[4]
- Die Ausweichlösung mit Dokumenten für Nutzer ohne BankID aufbauen.
- Testen Sie in der Testumgebung von BankID, bevor Sie live gehen.
Wie Didit bei der Verifizierung mit BankID Sweden hilft
BankID Sweden ist bei Didit live. Der Nutzer wählt BankID im gehosteten Ablauf oder im SDK und meldet sich auf demselben Smartphone oder per QR-Code an. Didit fragt nie nach dem BankID-Sicherheitscode (PIN).
Aktivieren Sie die Funktion in der Konsole unter Workflows, ID Verification, Countries, Wallets accepted oder über die Workflows-API. Eine Anmeldung liefert den vollständigen Namen, das Geburtsdatum, die schwedische personnummer, das Vertrauensniveau (gekennzeichnet als Substantial) und eine Signaturprüfung (ein Ergebnis, nicht die Rohsignatur). Keine Adresse, kein Lichtbild. Nutzer ohne BankID weichen im selben Workflow auf die Dokumentenerfassung mit NFC-Chip-Auslesung, Lebenderkennung und Gesichtsabgleich aus. Eine vollständige KYC-Prüfung kostet $0.33, die NFC-Verifizierung $0.15 und das AML-Screening $0.20.
Abgerechnet werden nur abgeschlossene BankID-Anmeldungen. Abgebrochene, abgelaufene und fehlgeschlagene Anmeldungen sind kostenlos. Dokumentenprüfungen werden pro Prüfung berechnet. BankID kostet $0.20 (Preise). Die live verfügbaren eIDs finden Sie auf der Seite Digital-ID-Wallets.
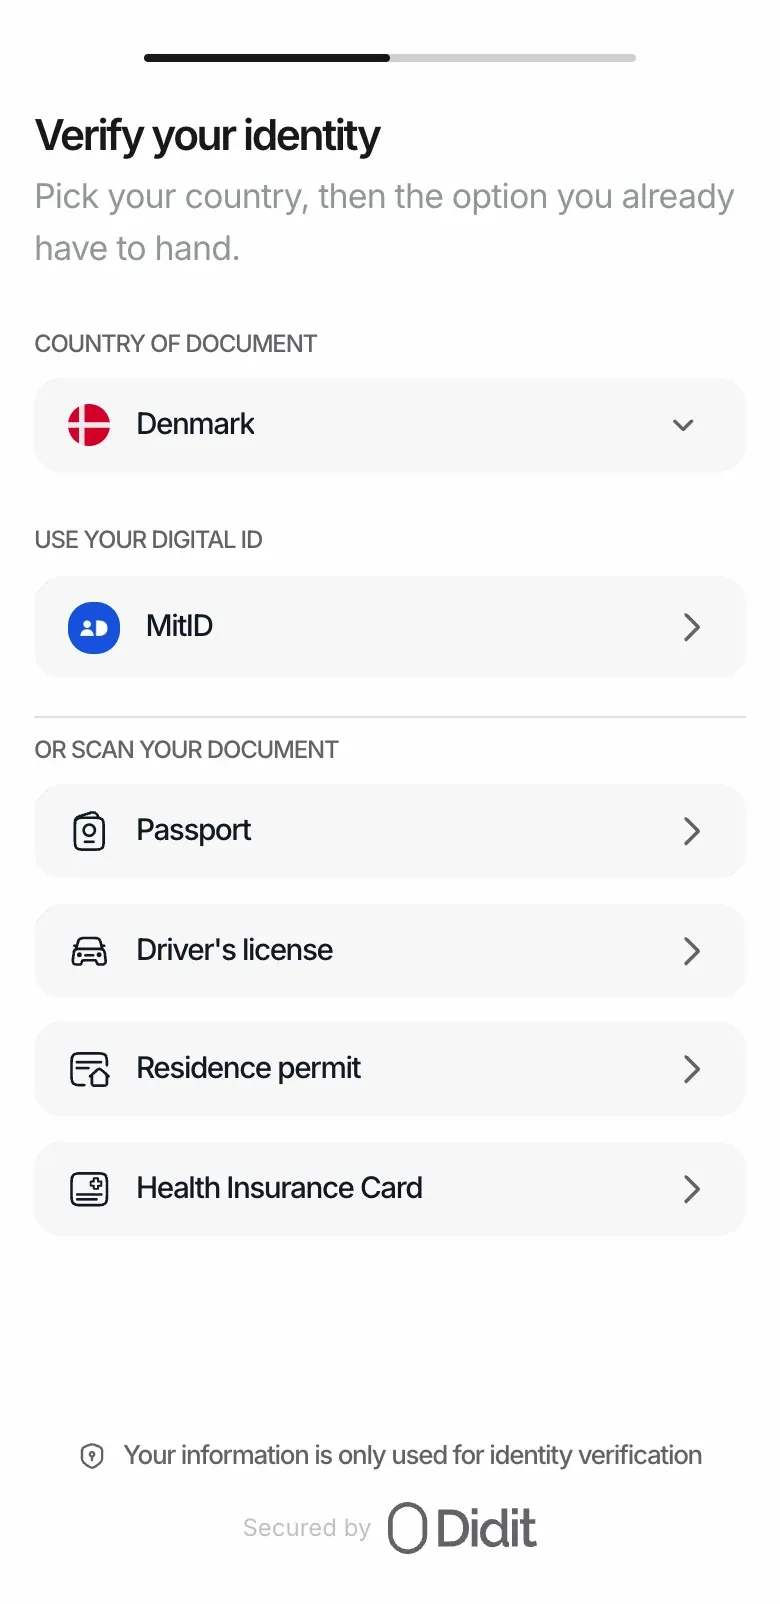
Der Nutzer wählt BankID im Didit-Ablauf.
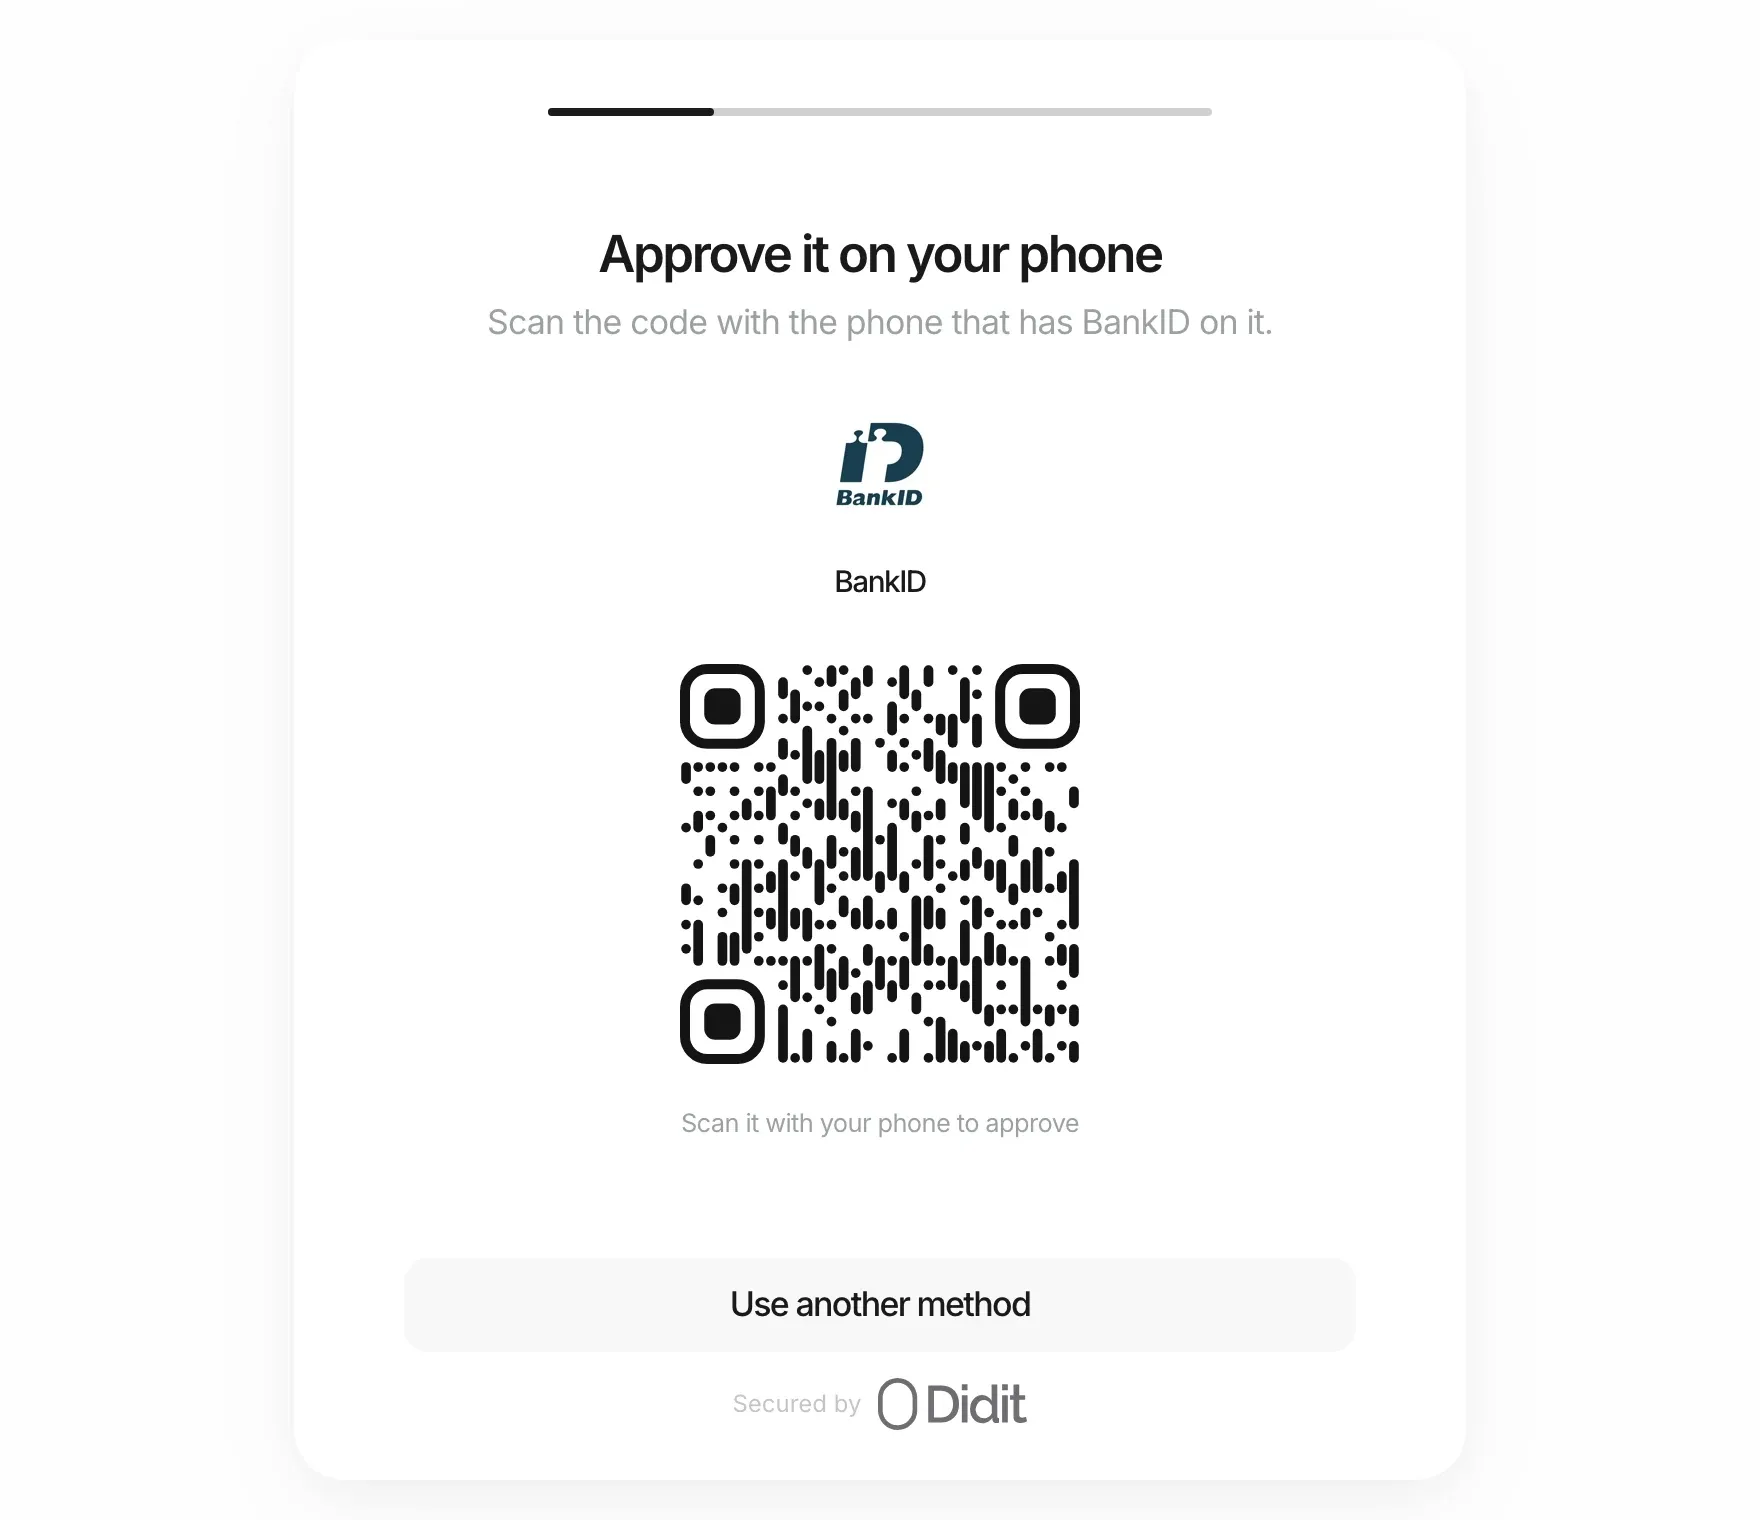
Am Computer übergibt ein QR-Code die Anmeldung an das Smartphone.
Didit stellt bereit
- Die Anmeldung mit BankID Sweden im gehosteten Ablauf oder im SDK
- Den Dokumentenweg für Nutzer ohne BankID
- Die signierten Attribute und die Nachweise jeder Prüfung
Bleibt bei Ihnen
- Die Risikobewertung und die Richtlinien
- Die Onboarding-Entscheidung
- Die Quelle für die Adresse des Kunden
Akzeptieren Sie BankID Sweden noch heute in Ihrer Registrierung
Aktivieren Sie BankID und den Dokumentenweg in einem Workflow und zahlen Sie nur für abgeschlossene eID-Anmeldungen.
Das Wichtigste in Kürze
- 8.7 Millionen Menschen nutzten BankID im Jahr 2025, und 99.9% der registrierten Schweden zwischen 18 und 67 Jahren haben eine.
- Sie kaufen BankID bei einer Bank und integrieren es selbst, oder Sie gehen über einen Wiederverkäufer. Preise werden nicht veröffentlicht.
- Eine Anmeldung liefert die personnummer und den Namen, signiert, aber keine Adresse und kein Lichtbild.
- DIGG führt BankID auf dem Niveau Substantial. Das erfüllt ab dem 10. Juli 2027 Artikel 22(6)(b) AMLR.
Häufig gestellte Fragen
Was kostet die BankID-API?
BankID veröffentlicht keine Preise. Die Kosten richten sich in der Regel nach der Anzahl der Identifizierungen und Signaturen, und im privaten Sektor werden die Preise durch den Wettbewerb bestimmt.[4] Didit berechnet $0.20.
Welche Daten liefert BankID?
Die 12-stellige personnummer, den vollständigen Namen, Vor- und Nachnamen, die Signatur und eine OCSP-Antwort, dazu Gerätedaten und eine optionale Risikostufe. Keine Adresse, keine Staatsangehörigkeit, kein Lichtbild.[6]
Kann BankID das Alter eines Nutzers prüfen?
Ja. Die personnummer enthält das Geburtsdatum. Jede Anmeldung zeigt Ihnen daher das Alter des Nutzers. BankID selbst steht Minderjährigen nur zur Verfügung, wenn ihre Bank dies zulässt, meist ab 13 oder 18 Jahren und mit Zustimmung der Eltern.[5][6]
Können Ausländer BankID nutzen?
Nur mit einer schwedischen personnummer und einem Konto bei einer ausgebenden Bank. In der News-Liste von BankID wird die Erneuerung mit EU-Reisepässen für registrierte nicht-schwedische Staatsangehörige seit dem 5. Mai 2026 angekündigt. Besucher ohne personnummer brauchen einen anderen Weg, etwa eine Dokumentenprüfung.[5][9]
Welches Vertrauensniveau hat BankID?
Substanziell. BankID ist Teil des schwedischen eID-Systems, das am 14. Dezember 2020 nach eIDAS notifiziert wurde. Das System ist auf den Niveaus substanziell und hoch notifiziert. DIGG führt die Identifizierungsmittel von BankID auf dem Niveau substanziell und auf dem schwedischen Vertrauensniveau 3.[10][11]
Reicht BankID für die geldwäscherechtlichen Sorgfaltspflichten gegenüber Kunden in Schweden?
Es ist ein anerkanntes Mittel. Das Geldwäschegesetz erlaubt in Kapitel 3 § 7, die Identität mittels elektronischer Identifizierung nach eIDAS zu überprüfen. Screening, Risikobewertung und Monitoring sind zusätzlich weiterhin erforderlich.[13]
Wie lange dauert eine BankID-Integration?
BankID veröffentlicht keine Vorlaufzeiten für das Onboarding (Stand: 5. Oktober 2026). Eine direkte Integration erfordert einen Vertrag mit einer Bank, ein Zertifikat für vertrauende Beteiligte aus BankID Keygen sowie eine eigene Umsetzung von QR-Code, Polling und Hint-Codes. Ein Reseller ersetzt dies durch eine einzige API.[4][6]
Kann ich BankID vor dem Livegang testen?
Ja. Die Entwicklerseite von BankID bietet neben der API-Referenz ein Testportal.[6] Für den Livegang brauchen Sie trotzdem einen Vertrag mit einer Bank oder einem Reseller und, beim direkten Weg, ein über BankID Keygen bestelltes Zertifikat für vertrauende Beteiligte.[4] Testen Sie auch Ihren Umgang mit unbekannten Hint-Codes, denn BankID kann ohne vorherige Ankündigung neue hinzufügen.[6]
Ersetzt SverigeID BankID?
Nein. SverigeID, die staatliche e-ID, die am 1. Dezember 2026 startet, ist eine Ergänzung zu BankID und Freja. Sie ist auf dem schwedischen Vertrauensniveau 4 zugelassen, steht aber noch nicht auf der EU-Liste der notifizierten Systeme (Stand: 5. Oktober 2026).[11][17]
Quellen
- BankID in Zahlen, BankID, Zahlen für 2025.
- Geschichte, BankID.
- Gesetze und Vorschriften, BankID.
- Ihr Unternehmen anbinden, BankID.
- BankID erhalten, BankID.
- /collect API-Referenz, BankID Developers, abgerufen am 5. Oktober 2026.
- Gesichtserkennung als zusätzliche Kontrolle, BankID News, August 2026.
- Digitaler Ausweis im Wahllokal, BankID News, 2026.
- News, BankID, Einträge aus 2026.
- Übersicht der vorab notifizierten und notifizierten eID-Systeme nach eIDAS, Europäische Kommission, abgerufen am 5. Oktober 2026.
- Zugelassene e-IDs und Bescheinigungsfunktionen, DIGG.
- Über die elektronische Identifizierung, DIGG.
- Lag (2017:630) om åtgärder mot penningtvätt och finansiering av terrorism, Sveriges riksdag.
- Spellagen (2018:1138), Gesetzestext auf lagen.nu.
- Verordnung (EU) 2024/1624 (AMLR), Artikel 22, EUR-Lex.
- Abschlussbericht, Entwurf der RTS nach Artikel 28(1) AMLR, AMLA, 30. September 2026.
- Statlig e-legitimation, SverigeID, schwedische Polizeibehörde.
Vergleichen Sie alle nationalen eIDs auf der Seite zur eID-Verifizierung, oder lesen Sie zuerst, was eID-Verifizierung ist.
Ein Workflow für Schweden und darüber hinaus
Beginnen Sie mit BankID, ergänzen Sie die eIDs, die Ihre Nutzer bereits haben, und behalten Sie Ausweisdokumente als Fallback.
Ähnliche Artikel
- e-Devlet für Unternehmen: Identitätsprüfung in der Türkei
- Singpass-Myinfo-Integration: ein Leitfaden für Unternehmen in Singapur
- Cl@ve-Integration in Spanien: wer sich anbinden kann und welche Alternativen es gibt
- PhilSys-Prüfung: Wie Unternehmen die National ID verifizieren
- Leitfaden für OpenID4VP-Verifier: die EUDI-Wallet akzeptieren
- eIDAS-Verordnung erklärt: was eIDAS 2 (2024/1183) ändert