
Per què pagar de més per la verificació és la pitjor decisió del 2026
Per què pagar de més pel KYC perjudica el 2026 i com Didit redueix la factura amb un KYC bàsic a $0.33, preus publicats i facturació per ús.
Conclusions principals
Reduir els costos de verificació a $0.33 per verificació de KYC bàsic allibera pressupost per a innovació, màrqueting i altres àrees clau, alhora que evita les despeses ocultes associades als contractes tradicionals de KYC.
Passar a un KYC de baix cost i pagament per ús agilitza l'onboarding digital i millora l'experiència d'usuari, minimitzant els abandonaments i impulsant la retenció de clients.
Les solucions modernes amb IA i biometria avançada proporcionen una protecció més sòlida contra els deepfakes i el frau, garantint el compliment normatiu i salvaguardant la seguretat de les dades.
Eines com Didit unifiquen la verificació de documents, el reconeixement facial i l'AML Screening, simplificant els processos i garantint el compliment de regulacions com eIDAS 2 i l'RGPD.
Encara paga de més per verificar la identitat dels seus clients? Permeti'ns dir-li que aquesta és la pitjor decisió que podria prendre el 2026: aquest model està obsolet i pot estar costant-li més del que pensa. Mentre la tecnologia avança i sorgeixen noves solucions de compliment normatiu, les institucions que continuen atrapades en contractes de verificació cars i opacs s'estan quedant enrere. És hora d'afrontar-ho: les tarifes fixes elevades i els costos ocults pertanyen al passat.
El present i el futur pertanyen a solucions intel·ligents, accessibles i optimitzades com Didit, una plataforma amb KYC de pagament per ús per a la seva empresa: el KYC bàsic costa $0.33 per verificació, i tots els preus són públics. Per què continuar pagant més per una cosa que hauria de costar menys?
Si vol saber més sobre per què pagar de més per la verificació d'identitat és la pitjor decisió del 2026, continuï llegint!
Per què el KYC car està a punt d'extingir-se
En els darrers anys, la verificació d'identitat s'ha convertit en un element essencial per a tota mena d'empreses i institucions financeres. Bancs, fintechs o plataformes de joc van entendre que havien de pagar per verificar la identitat dels seus clients, un pas crucial per complir les normatives de prevenció del blanqueig de capitals i del finançament del terrorisme, així com altres regulacions de prevenció del frau. El KYC car i basat en contractes ha estat l'estàndard durant molts anys i ha estat àmpliament acceptat per tots els actors del sector.
No obstant això, el context ha canviat. Mentre la tecnologia avança i fraus com els deepfakes es disparen, moltes empreses es troben atrapades en contractes de verificació obsolets i d'alt cost que consumeixen contínuament els seus recursos i no ofereixen prou protecció. El problema principal d'aquests sistemes tradicionals de KYC no són només les quotes mensuals; també ho és tota la infraestructura que requereixen per funcionar: això és el que anomenem els costos ocults dels models tradicionals de KYC.
Els costos ocults del KYC tradicional
Quant de temps, diners i recursos generals destina al compliment normatiu de la seva organització? Quan parlem de solucions tradicionals de KYC, normalment pensem en una subscripció mensual o en una tarifa per verificació (segons el seu pla). Tanmateix, això és només la punta de l'iceberg. Darrere de la integració de qualsevol proveïdor de verificació d'identitat, hi ha despeses que poden tenir un impacte significatiu en el seu balanç de resultats.
- Integracions i infraestructura: Implementar determinats serveis tradicionals de KYC pot obligar-lo a redissenyar tota la seva estratègia de compliment per fer-los funcionar de manera eficient. Això implica contractar desenvolupadors, consultors i integradors que cobren tarifes per hora elevades i les tasques dels quals poden allargar-se més del previst. A més, cada nova actualització normativa pot requerir més canvis, cosa que es tradueix en més despeses.
- Capacitat d'emmagatzematge i processament: Tota solució de verificació d'identitat requereix recopilar, emmagatzemar i processar un volum considerable de dades sensibles, com ara fotografies de documents d'identitat, vídeos de selfie per a proves de vida i altres dades personals. Si el seu proveïdor cobra per volum o depèn de servidors de tercers que requereixen els seus propis sistemes de xifratge, això es converteix en una factura recurrent.
- Recursos humans i suport: Com més complex és un sistema de verificació, més personal es necessita per gestionar-lo. I recordi, la complexitat no equival necessàriament a més seguretat.
Quan se sumen tots aquests factors, el resultat és una factura silenciosament però alarmantment elevada: cada petita part del procés afegeix costos i fricció per als usuaris, frenant el creixement del seu negoci. El pitjor de tot és que aquesta inversió no sempre es tradueix en una seguretat millor o en taxes de detecció de frau més altes.
Els riscos dels models de verificació heretats
Els inconvenients dels models tradicionals de KYC d'alt cost van més enllà del seu balanç de resultats. Juntament amb la càrrega financera, cal tenir en compte els riscos reputacionals i els problemes d'experiència d'usuari que poden danyar la imatge de la seva empresa.
- Processos de KYC complicats: El KYC hauria de ser subtil i no interrompre l'experiència d'usuari dels seus clients. Alguns proveïdors tradicionals encara depenen de mètodes de verificació antics, que poden ser llargs, tediosos i durar diversos dies, requerint accions intrusives com l'enviament de documents, vídeos o altres dades personals.
- Sistemes insegurs: La possibilitat de patir filtracions de dades existeix en gairebé qualsevol plataforma, i vostè l'assumeix cada vegada que comparteix informació amb un tercer. No obstant això, com hem vist, una despesa més gran en KYC no significa necessàriament més seguretat, i molts sistemes d'emmagatzematge de dades estan obsolets, són fàcilment vulnerables i no disposen de mesures de xifratge suficients. En cas de bretxa, la reputació de la seva empresa en serà la perjudicada.
- Pèrdua de confiança de l'usuari: Si un procés de KYC esdevé massa intrusiu o falla repetidament durant el reconeixement facial, els usuaris poden percebre la seva plataforma com a poc fiable. Una mala experiència durant la verificació d'identitat pot convertir una possible relació a llarg termini en un abandonament brusc.
El canvi cap al KYC de baix cost: és realment possible?
Si està acostumat a preus opacs, la idea que una empresa ofereixi un KYC transparent de pagament per ús a $0.33 per verificació pot semblar inversemblant. No obstant això, solucions com Didit han trencat les barreres financeres que impedien a moltes empreses complir els requisits normatius, democratitzant l'accés a una eina fiable i segura per a organitzacions de qualsevol mida i sector: el nostre objectiu és desafiar l'statu quo del sector del KYC.
Vol saber més sobre el nostre enfocament? Alberto Rosas, el nostre CEO, explica com enfoquem els preus de KYC en aquest article del blog.
Quatre raons per triar el KYC de Didit
La rendibilitat és una de les raons més importants per canviar a una solució de KYC de baix cost com Didit. Pot ser un punt d'inflexió: pagar $0.33 per verificació de KYC bàsic, només pel que utilitza, pot transformar qualsevol negoci. A partir del novembre de 2026, el pla gratuït inclou $10 de crèdit cada mes, de manera que pot provar el flux complet abans d'escalar. També ajuda a optimitzar la inversió en el seu departament de compliment i reduir els costos d'adquisició de clients.
Aquest darrer punt és crucial: oferir una experiència d'usuari excepcional. Pagar per un servei no garanteix que sigui excel·lent —ni tan sols bo—; només significa que ha hagut de pagar per complir les normatives de KYC i blanqueig de capitals. Amb Didit, oferirà una millor experiència d'usuari durant el procés d'digital onboarding, impulsant en darrera instància la satisfacció i la retenció dels clients.
S'imagina gastar milers de dòlars al mes només per descobrir que el seu proveïdor no disposa de les últimes eines de detecció de frau? Aquest és un dels problemes que resol Didit. La nostra missió és humanitzar internet, i per això utilitzem l'última tecnologia per detectar documents manipulats o fraudulents i deepfakes, mantenint el seu negoci més protegit dels ciberdelinqüents.
Per tant, Didit es posiciona com una solució de verificació d'identitat que ajuda les institucions a complir les normatives de prevenció del blanqueig de capitals i del finançament del terrorisme (AML/FT), l'RGPD o l'eIDAS 2, la normativa europea que pretén establir un marc per a la identitat digital de les persones.
Com verifica Didit les identitats?
Amb Didit, pot verificar la identitat dels seus usuaris d'una manera senzilla, ràpida i sense friccions. La nostra solució es basa en tres pilars: verificació de documents, reconeixement facial i un servei opcional d'AML Screening. Tot es fa en menys de 30 segons.
- Verificació de documents. Els nostres algorismes propis analitzen documents oficials per detectar qualsevol manipulació o discrepància. Un cop confirmada l'autenticitat del document, se n'extreuen les dades. Obtingui més informació sobre la nostra verificació de documents aquí.
- Reconeixement facial. Mitjançant IA pròpia, realitzem proves de vida per descartar possibles deepfakes, màscares o vídeos pregravats. Els nostres models d'IA també comparen el rostre de l'usuari amb els seus diversos documents d'identitat. Obtingui més informació sobre el nostre reconeixement facial aquí.
- AML Screening (opcional). Fem comprovacions en temps real a diverses bases de dades de tot el món, tant nacionals com internacionals, cercant PEP (persones amb responsabilitat pública), sancions o notícies adverses. Obtingui més informació sobre el nostre servei d'AML Screening.
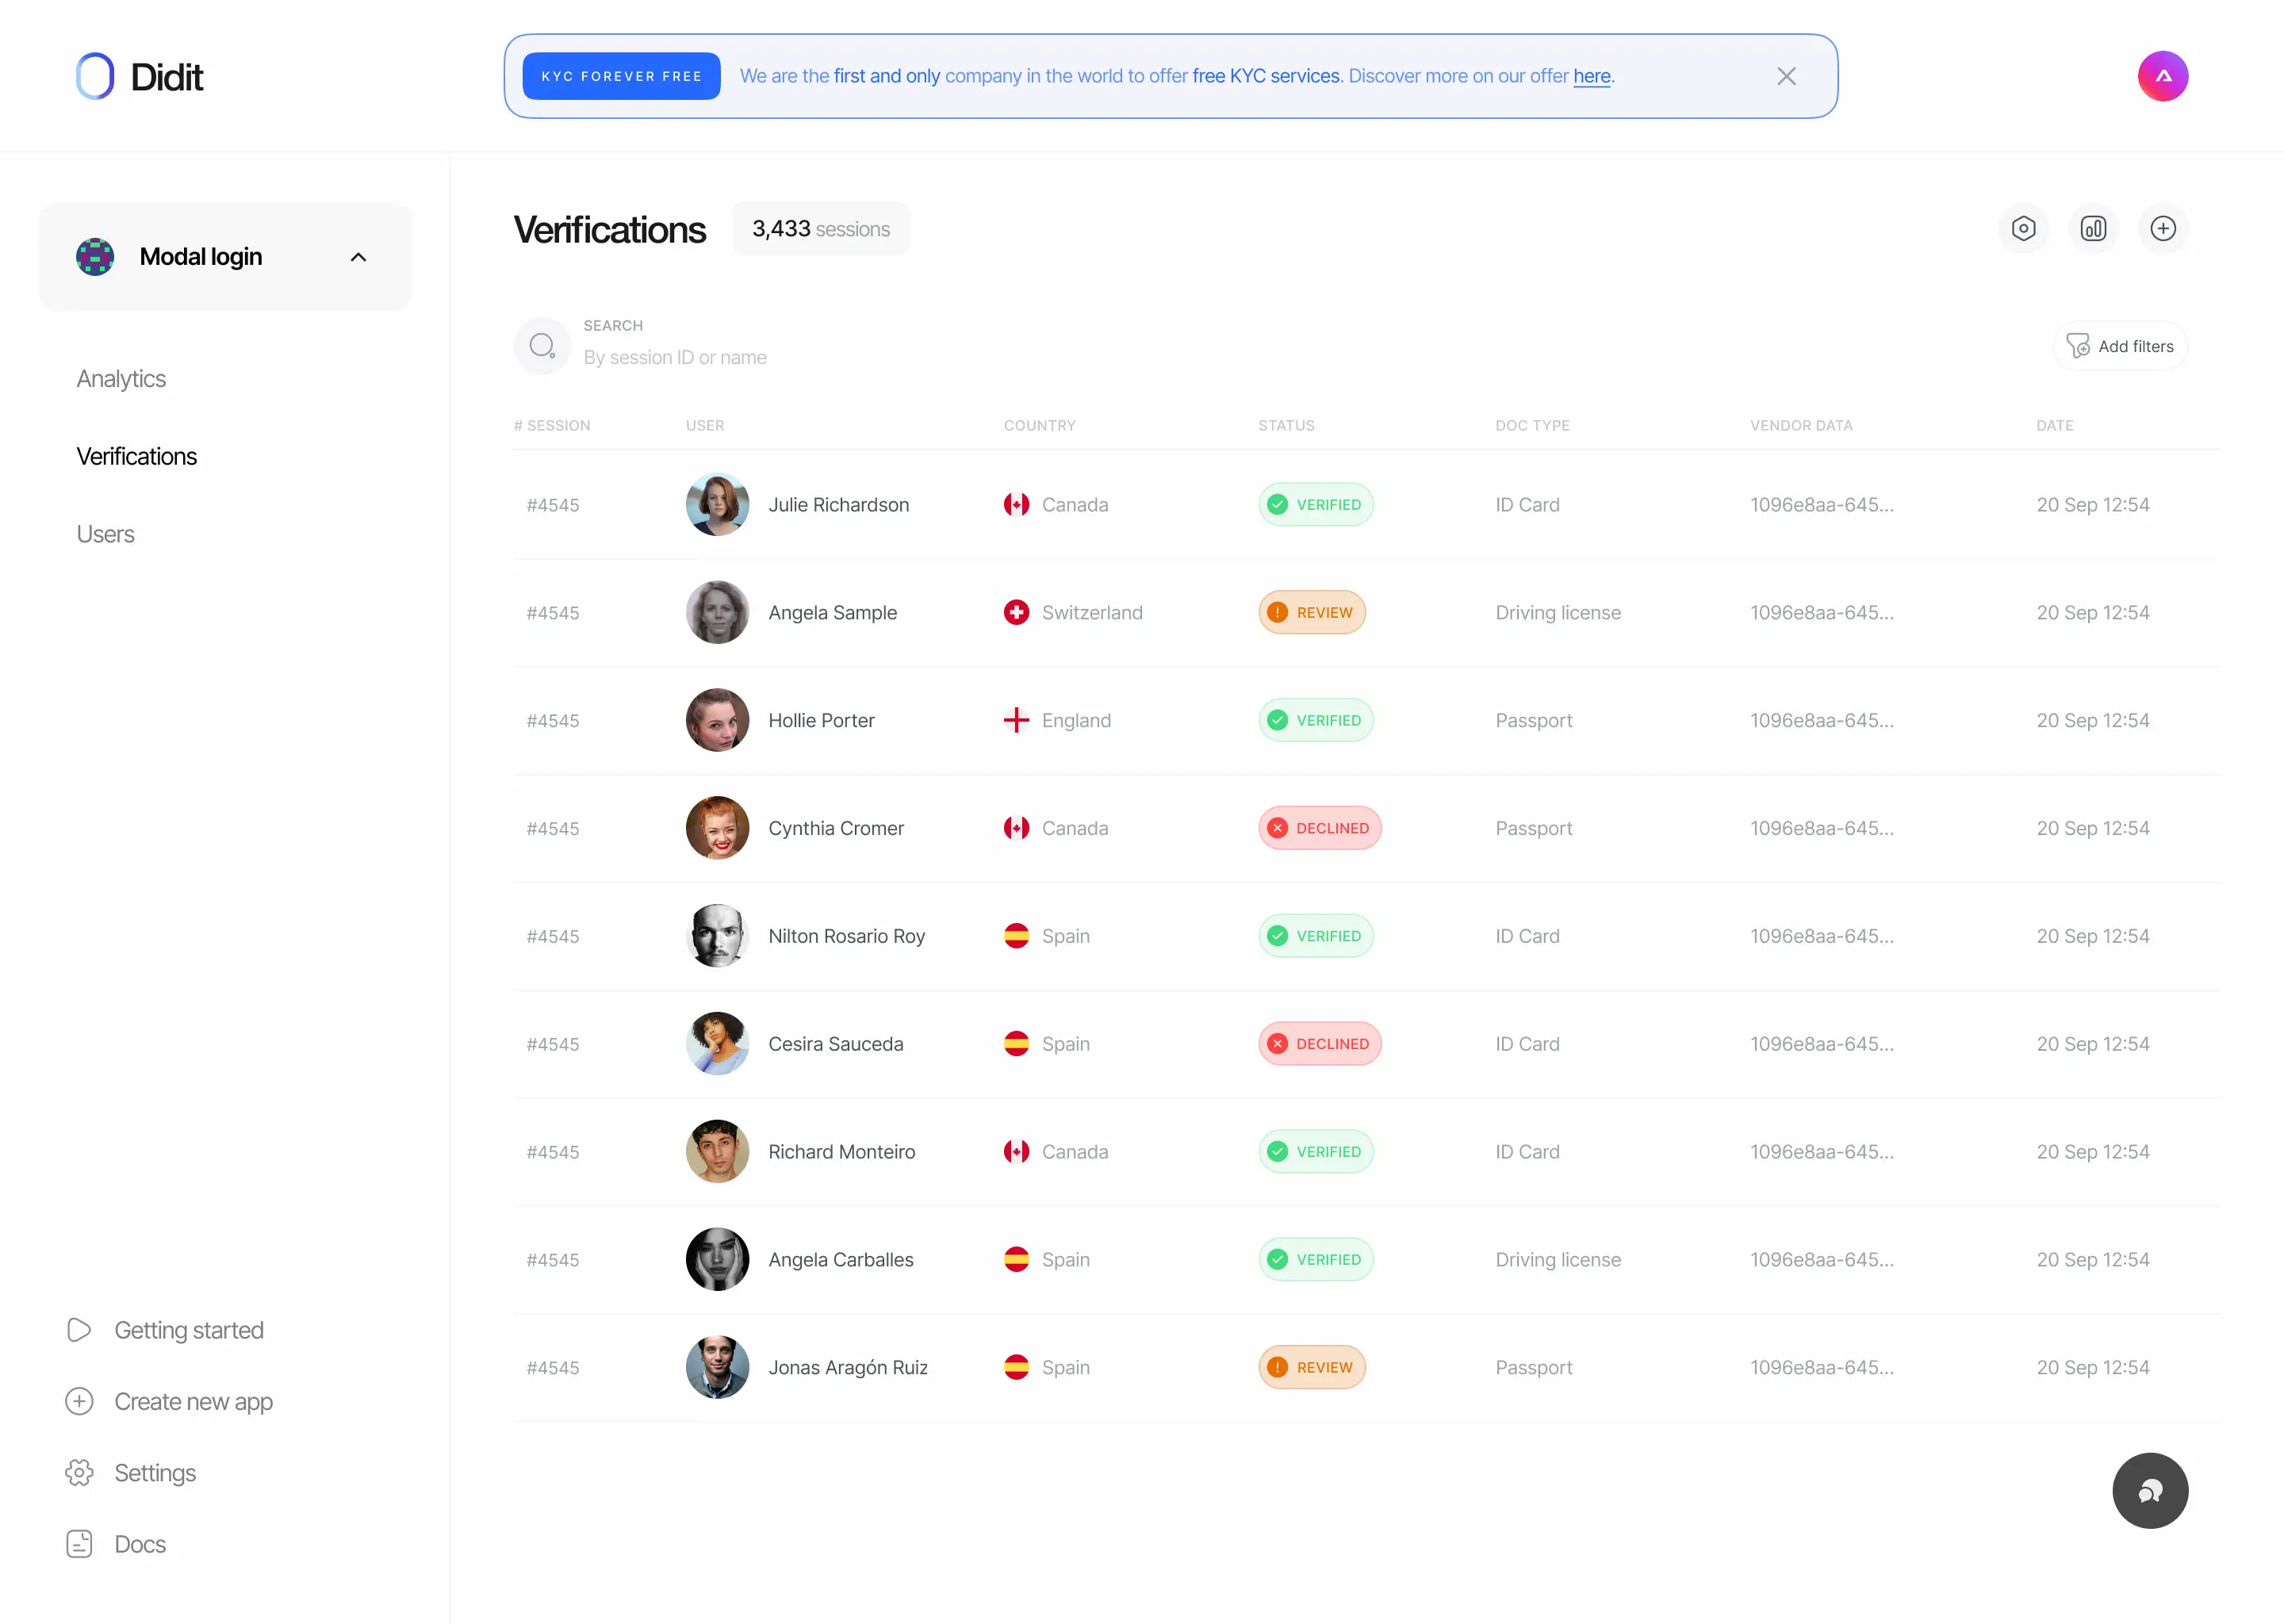
Des de la Business Console de Didit, pot supervisar l'estat de tots els processos de verificació d'identitat en temps real en una sola pantalla, fent el seguiment de la seguretat global del seu negoci en qualsevol moment.
Conclusió: el futur del KYC és accessible
Amb el frau en màxims històrics (i continuant creixent cada any), continuar pagant de més pel KYC no té cap sentit el 2026. A Didit, creiem que la verificació d'identitat hauria d'estar a l'abast de totes les empreses, i aquest és el nostre compromís. La nostra solució redueix els costos associats al KYC i ofereix una millor experiència d'usuari tant per a les institucions com per als clients.
El futur exigeix solucions assequibles i transparents. Pagar per ús, a preus públics, és una decisió intel·ligent per a qualsevol estratègia de compliment normatiu. És hora de deixar el passat enrere i donar la benvinguda a Didit: el futur del KYC és accessible, i vostè està a només un clic d'adoptar-lo.
Articles relacionats
- Cartera europea d'identitat digital (EUDI Wallet): una integració per a tota la UE
- Preparació per a l'EUDI Wallet: polítiques i controls per a entitats regulades
- Vinculació del titular a l'EUDI Wallet: què demostra realment una presentació
- Integrar la cartera europea d'identitat digital (EUDI Wallet): triar la via (guia 2026)
- Verificació d'identitat FINTRAC el 2026: mètodes, normes i C-12
- Law 25 del Quebec i biometria: guia de verificació d'identitat (2026)